Achat d’un véhicule professionnel : le bon choix dépend de l’usage, de la trésorerie et du type de véhicule
L’achat d’un véhicule professionnel ne dépend pas seulement du prix affiché chez le concessionnaire. Le choix doit tenir compte du volume de déplacements, de la trésorerie disponible, du statut de l’entreprise, de l’usage privé éventuel et surtout de la catégorie du véhicule. Avant de signer, il faut comparer la propriété, le financement et le coût réel de mobilité.
Déterminer si le véhicule doit appartenir à l’entreprise
Une société, une entreprise individuelle ou une structure soumise à un régime réel peut, en principe, acquérir un véhicule pour les besoins de son activité. Le véhicule entre alors dans le patrimoine professionnel et peut être inscrit à l’actif du bilan. Lorsqu’il dépasse 500 € HT et qu’il est utilisé durablement, généralement plus d’un an, il relève habituellement d’une immobilisation.
Calcul du coût total de mobilité
Estimez le coût total sur la durée choisie à partir de vos propres données, sans appliquer automatiquement de règles fiscales ou de taxes.
Résultat
| Poste | Montant |
|---|
Formule appliquée : coût initial ou apport + mensualité × nombre de mois + assurance + énergie + entretien et pneumatiques + péages et stationnement + taxes et frais annexes − valeur de revente estimée.
Cette inscription implique de suivre le véhicule dans la comptabilité de l’entreprise, avec ses dépenses d’entretien, d’assurance, de carburant ou de recharge. Elle doit aussi être cohérente avec l’usage réel du véhicule et avec les justificatifs conservés.
Pour un micro-entrepreneur, la situation est différente : le patrimoine professionnel n’est pas suivi de la même manière et les charges réelles ne sont pas déduites selon le régime micro. Acheter au nom de l’activité n’apporte donc pas automatiquement un avantage fiscal. L’utilisation d’un véhicule personnel avec remboursement ou prise en compte des frais kilométriques peut être plus cohérente selon le régime et la fréquence des trajets.
Véhicule de société, voiture de fonction : ne pas confondre
Un véhicule de société est détenu ou loué par l’entreprise. Une voiture de fonction est mise à la disposition d’un dirigeant ou d’un salarié, y compris pour ses déplacements personnels. Cette possibilité d’usage privé peut créer un avantage en nature, à évaluer et à déclarer.
Limiter l’usage au strict cadre professionnel, formaliser les règles de restitution et conserver les éléments de suivi réduit les risques d’ambiguïté. Une politique automobile peut préciser les personnes autorisées à conduire le véhicule, les trajets concernés et les dépenses prises en charge.
Choisir le financement selon la trésorerie et la durée d’usage
Le financement doit être comparé sur la durée prévisible de détention, et non uniquement sur le montant de la mensualité. Une entreprise qui renouvelle souvent ses véhicules ne recherchera pas la même solution qu’un artisan qui souhaite conserver un utilitaire longtemps. Le choix dépend aussi de la volonté de rester propriétaire, de gérer la revente ou de confier certains services au loueur.
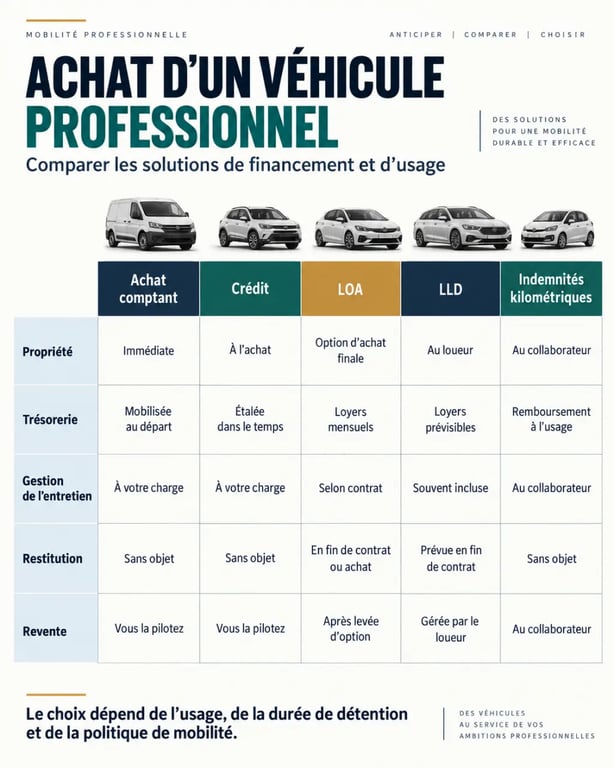
| Solution | Propriété | Effet principal | Adaptée si… |
|---|---|---|---|
| Achat comptant | Immédiate | Trésorerie fortement mobilisée | L’entreprise dispose de liquidités et veut conserver le véhicule |
| Crédit professionnel | À l’achat | Échéances et intérêts, trésorerie préservée | La propriété est recherchée sans décaissement immédiat total |
| LOA ou crédit-bail | Optionnelle en fin de contrat | Loyers et possibilité de lever l’option | L’entreprise hésite entre restitution et acquisition |
| LLD | Non | Budget prévisible, restitution prévue | Le renouvellement et les services comptent davantage que la revente |
| Indemnités kilométriques | Personnelle | Pas d’actif automobile à gérer | Les déplacements professionnels restent limités |
Raisonner en coût total, pas en prix d’achat
Le TCO, ou Total Cost of Ownership, additionne le prix ou les loyers, le financement, l’assurance, le carburant ou la recharge, l’entretien, les pneumatiques, les péages, le stationnement, la fiscalité et la valeur de revente. Le TCM, ou coût total de mobilité, élargit l’analyse aux usages réels : kilomètres effectués, temps d’immobilisation, véhicule de remplacement et organisation des déplacements.
Une LLD apparemment plus chère peut devenir pertinente si elle inclut des services qui seraient sinon gérés et payés séparément. À l’inverse, une mensualité faible ne suffit pas à établir le coût réel du contrat. Il faut examiner la durée, le kilométrage prévu et les conditions de restitution.
Les éléments secondaires peuvent modifier le coût final : franchise d’assurance, kilométrage contractuel, frais de remise en état, délai de livraison, prix d’un pneumatique ou disponibilité d’un véhicule relais. Ils influencent aussi la continuité de l’activité, surtout lorsque le véhicule est indispensable aux déplacements ou au transport de matériel.
Choisir entre véhicule particulier, utilitaire et véhicule électrique
La catégorie retenue conditionne l’usage, les taxes et la déductibilité. Un véhicule particulier est notamment identifiable par la mention VP au champ J1 du certificat d’immatriculation. Il convient aux rendez-vous, aux déplacements commerciaux ou au transport de personnes, mais son traitement fiscal est généralement moins favorable qu’un utilitaire.
Le choix doit donc partir des besoins de l’activité. Transporter régulièrement du matériel, des marchandises ou des équipements ne répond pas à la même logique que réaliser des rendez-vous commerciaux. La catégorie inscrite sur les documents du véhicule compte davantage que sa seule apparence extérieure.
L’utilitaire répond à une logique d’exploitation
Un véhicule utilitaire est conçu pour transporter du matériel ou des marchandises. L’absence de banquette arrière est un indice fréquent de cette qualification ; certains modèles sont décrits comme des véhicules à 3 portes sans banquette arrière. Ce n’est pas l’apparence du véhicule qui suffit : le certificat d’immatriculation et son homologation restent déterminants.
Pour un utilitaire affecté à l’activité, la TVA sur l’acquisition, l’entretien et l’utilisation peut être récupérable totalement, sous réserve des conditions applicables. Son amortissement est présenté comme déductible à 100 %. À l’inverse, une voiture particulière est soumise à des limites d’amortissement : 18 300 € est le plafond indiqué, ramené à 9 900 € pour les véhicules les plus polluants, tandis que le plafond indiqué pour les véhicules électriques atteint 30 000 €.
Anticiper TVA, amortissement, taxes et usage personnel
La TVA ne se récupère pas de façon identique selon le véhicule et la dépense. Pour une voiture particulière, la TVA sur l’achat est en principe non récupérable, alors qu’un utilitaire ouvre plus largement droit à déduction lorsqu’il est affecté à une activité taxable. Les règles concernant les carburants et l’énergie doivent aussi être vérifiées.
Selon les éléments disponibles, la TVA est récupérable à 100 % pour le GPL, à 80 % pour le gazole et l’éthanol, et à 100 % pour l’essence depuis 2022. La TVA sur l’électricité de recharge est également indiquée comme récupérable selon les conditions prévues. Ces règles doivent être examinées en fonction du véhicule, de la dépense et du régime applicable.
L’amortissement répartit comptablement le coût du véhicule sur sa durée d’utilisation. Il ne faut pas confondre cette écriture avec le montant fiscalement déductible : les plafonds applicables aux véhicules particuliers peuvent limiter la fraction admise. En cas de revente, le traitement dépend notamment de la nature du véhicule et de la TVA éventuellement récupérée lors de l’acquisition.
Les taxes et l’avantage en nature changent la rentabilité
Les véhicules particuliers peuvent être concernés par les taxes environnementales liées aux émissions de polluants atmosphériques et au poids des véhicules. Les émissions de CO2, la date de mise en circulation et la masse en ordre de marche comptent dans l’analyse. Les véhicules utilitaires et électriques sont indiqués comme exonérés de l’ancienne TVS dans les règles évoquées, mais les dispositifs évoluent. Une validation avec le comptable avant la commande reste nécessaire.
Le coût fiscal ne se limite donc pas à la TVA ou à l’amortissement. Les taxes applicables, les dépenses d’utilisation et le traitement de la revente peuvent modifier l’intérêt économique du véhicule. Ces éléments doivent être intégrés au calcul du coût total avant de comparer deux offres.
Si le dirigeant ou le salarié utilise librement le véhicule le soir, le week-end ou pendant les congés, l’entreprise doit traiter cet usage privé comme un avantage en nature. Un carnet de bord, une politique automobile et la conservation des factures d’assurance, d’entretien, de parking et de péage aident à démontrer l’affectation professionnelle et à sécuriser la gestion.
Acheter neuf ou d’occasion sans négliger les preuves
Un concessionnaire ou un revendeur professionnel apporte généralement une offre de financement, une garantie et des services après-vente. L’occasion professionnelle peut réduire le coût d’entrée, à condition de contrôler l’historique d’entretien, le kilométrage, l’état des pneumatiques, les éventuels dommages et la cohérence des documents.
Les plateformes spécialisées facilitent la comparaison. Un achat à un particulier demande toutefois une vigilance renforcée sur l’identité du vendeur, le certificat d’immatriculation et la situation administrative du véhicule. Dans tous les cas, les documents d’achat, d’assurance, d’entretien et d’immatriculation doivent être conservés lorsque le véhicule est affecté à l’activité.
- Définir les trajets, la charge transportée, le kilométrage annuel et la durée de conservation envisagée.
- Comparer au minimum une solution de propriété, une location et le recours aux indemnités kilométriques.
- Vérifier la catégorie exacte du véhicule et son traitement de TVA avant de valider le bon de commande.
- Prévoir l’assurance, l’immatriculation, l’entretien et l’archivage des factures au nom de l’entreprise.
- Faire valider l’impact comptable et fiscal, notamment en cas d’usage mixte ou de véhicule particulier.
Pour des déplacements occasionnels, les indemnités kilométriques évitent l’immobilisation, la revente et la gestion d’une flotte. Pour une activité régulière, un achat de véhicule professionnel ou une location structurée peut mieux maîtriser les coûts. La décision la plus rentable est celle qui correspond à l’usage réel, et non nécessairement celle qui affiche le loyer ou le prix initial le plus bas.